EY România: ANAF a verificat servicii intra-grup de 199 miliarde de lei și a stabilit taxe suplimentare de 655 milioane de lei
ANAF a verificat, în perioada iunie 2025 – mai 2026, tranzacții cu servicii intra-grup în valoare de peste 199,1 miliarde de lei, la 152 de contribuabili, și a stabilit obligații fiscale suplimentare de aproximativ 655 de milioane de lei, potrivit unui punct de vedere formulat de Adrian Rus, Partener și liderul departamentului Prețuri de transfer […]
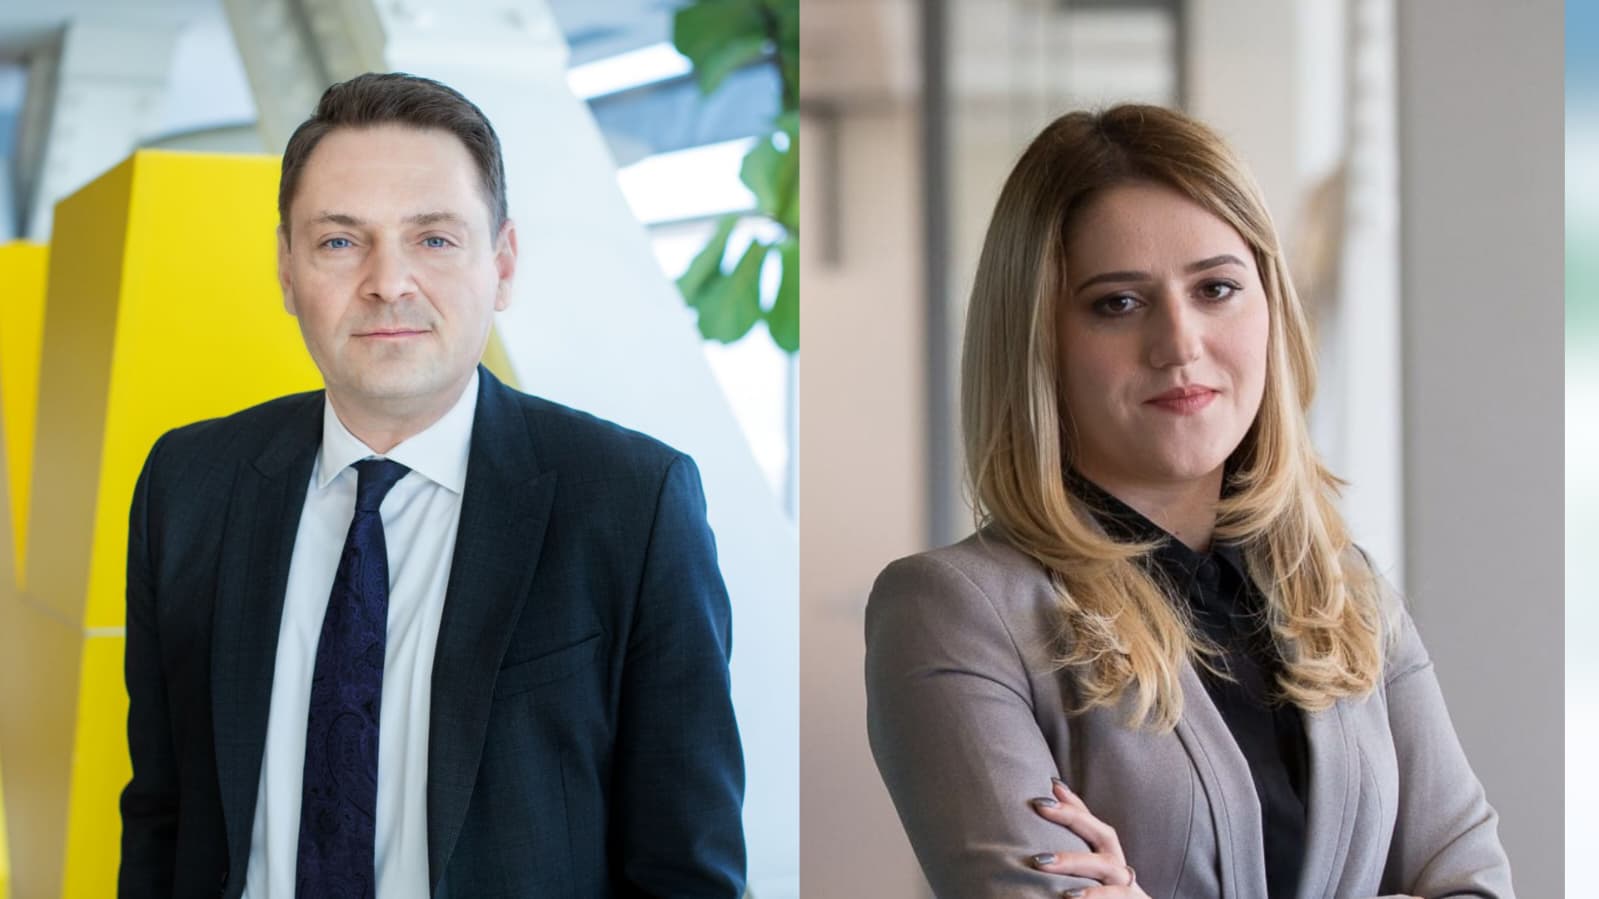
ANAF a verificat, în perioada iunie 2025 – mai 2026, tranzacții cu servicii intra-grup în valoare de peste 199,1 miliarde de lei, la 152 de contribuabili, și a stabilit obligații fiscale suplimentare de aproximativ 655 de milioane de lei, potrivit unui punct de vedere formulat de Adrian Rus, Partener și liderul departamentului Prețuri de transfer al EY România, și Georgiana Bizdrigheanu, Senior Manager, Prețuri de transfer, EY România.
Serviciile intra-grup includ, printre altele, servicii de management, IT, juridice, financiare sau de resurse umane furnizate între companii din același grup. Aceste tranzacții sunt una dintre zonele urmărite de autoritățile fiscale în controalele privind prețurile de transfer.
Din cele 655 de milioane de lei stabilite suplimentar de ANAF, peste 386 de milioane de lei reprezintă impozit pe profit. Ajustările de prețuri de transfer au generat aproximativ 179 de milioane de lei impozit pe profit suplimentar, adică aproape 46% din totalul impozitului pe profit suplimentar stabilit.
Ce verifică ANAF
În controalele privind serviciile intra-grup, existența unui contract și a unei facturi nu este suficientă pentru a demonstra că serviciul a fost efectiv prestat și că firma din România a obținut un beneficiu economic.
Companiile trebuie să poată demonstra activitățile realizate, beneficiile obținute și modul în care au fost stabilite costurile. Printre documentele care pot fi solicitate se numără rapoarte de activitate, livrabile, corespondență și justificări pentru modul în care au fost alocate costurile.
Potrivit EY, una dintre problemele întâlnite în controale este documentarea prea generală a serviciilor. Companiile pot avea documentație pentru serviciile primite, dar aceasta să nu conțină suficiente informații despre activitățile efectiv realizate, timpul alocat sau persoanele implicate.
OCDE schimbă regulile pentru serviciile intra-grup
Subiectul devine cu atât mai important în România în contextul revizuirii de către OCDE a regulilor privind serviciile intra-grup.
În iunie 2026, OCDE a lansat o revizuire amplă a Capitolului VII din Liniile directoare privind prețurile de transfer. Documentul pune accent pe demonstrarea valorii reale a serviciilor și pe dovezi privind activitățile desfășurate și beneficiile obținute.
Noile orientări țin cont și de modul în care funcționează în prezent marile grupuri internaționale, inclusiv prin centre regionale de servicii, huburi IT, centre de date și proiecte de inteligență artificială.
Printre propunerile OCDE se află clarificarea „testului beneficiului”, recunoașterea beneficiilor anticipate pentru anumite proiecte și introducerea unor cerințe mai clare privind dovezile care trebuie prezentate de companii.
România are deja reguli mai stricte
Potrivit EY, practica ANAF din România este în unele situații mai exigentă decât standardul internațional propus acum de OCDE.
În paralel, Ordinul ANAF nr. 828/2026, care înlocuiește Ordinul nr. 442/2016, a crescut cerințele privind dosarul prețurilor de transfer. Pentru marii contribuabili, dosarul trebuie depus anual prin Spațiul Privat Virtual, iar pragurile sunt analizate pentru fiecare tranzacție individuală cu fiecare persoană afiliată.
Noile reguli extind și cerințele privind documentația, studiile de comparabilitate și informațiile referitoare la tranzacțiile dintre companiile afiliate.
EY susține că miza pentru companii nu ar trebui să fie acumularea unui volum cât mai mare de documente, ci existența unor dovezi relevante și proporționale cu serviciile efectiv prestate.
Pentru companiile din România, recomandarea este verificarea acordurilor intra-grup, documentarea beneficiilor economice pentru fiecare categorie de servicii și revizuirea modului în care sunt alocate costurile, precum și actualizarea dosarelor de prețuri de transfer în conformitate cu noile cerințe.
BNR: Contul curent al balanței de plăți are un deficit de 16,29 milioane de euro în primele 7 luni din 2026
Leroy Merlin investește 24,5 milioane de euro în România în 2026. Compania deschide două magazine noi
Nu există încă comentarii aprobate.